Зареєструвати компанію в Польщі чи Чехії можна за лічені дні. Однак після отримання реєстраційних документів підприємці нерідко стикаються з проблемою, до якої виявляються не готовими: банк відмовляє у відкритті корпоративного рахунку. Іноді без детального пояснення причин. Для бізнесу це означає неможливість повноцінно працювати з клієнтами, отримувати платежі та виконувати фінансові зобов'язання.
Особливо складною процедура може виявитися для компаній з іноземними власниками, транскордонними операціями або без очевидної економічної присутності в країні реєстрації. Банки оцінюють не лише юридичні документи, а й походження капіталу, структуру власності, майбутні платежі та реальну бізнес-модель.
Чому реєстрація фірми не гарантує відкриття рахунку, які обставини можуть викликати підозри банківського комплаєнсу та що робити після відмови? Про це relocate.to поговорив з Антоном Гомзою, співзасновником міжнародної фінансово-юридичної групи THE A Capital, яка супроводжує підприємців у питаннях реєстрації компаній, фінансового структурування та банківського обслуговування.
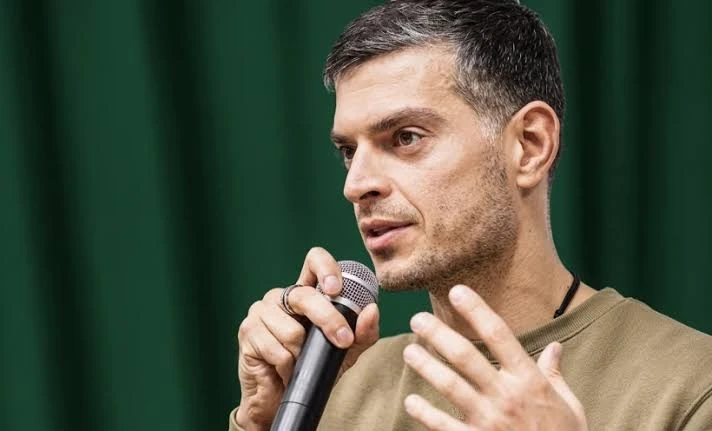
— Антоне, типова історія наших читачів: відкрили sp. z o.o. у Польщі або s.r.o. у Чехії, усе швидко й недорого. А потім компанія місяцями не може отримати банківський рахунок. Чому так?
— Тому що реєстрація компанії і відкриття рахунку це два різні екзамени, які приймають різні люди за різними правилами.
Зареєструвати фірму в Польщі чи Чехії справді можна швидко — це адміністративна процедура в реєстрі. А рахунок відкриває банк, і він діє не за логікою «клієнт прийшов — вітаємо», а за логікою протидії відмиванню коштів. Для банку нова компанія без історії, з власником-нерезидентом і клієнтами в інших країнах — це не бажаний клієнт за замовчуванням, а набір питань, на які хтось має відповісти.
Торік до нас звернувся підприємець із Варшави. Відкрив sp. z o.o. за кілька днів, зайшов у банк — і отримав відмову без пояснення причини. Пішов у другий — та сама історія. Він був упевнений, що проблема в ньому особисто. Насправді проблема була в тому, що він прийшов у банк з порожньою текою: без опису бізнесу, без договорів, без пояснення, звідки гроші й навіщо йому рахунок саме в Польщі.
— Банк взагалі зобов'язаний пояснювати відмову?
— Майже ніколи не пояснює — і це законно. У Польщі, Чехії й по всьому ЄС банки працюють за правилами протидії відмиванню коштів: єдині директиви ЄС, перекладені в національні закони — польський закон про протидію відмиванню коштів і фінансуванню тероризму, чеський закон № 253/2008. За ними банк зобов'язаний перевірити клієнта, а в разі сумніву має право відмовити й не зобов'язаний розкривати деталі перевірки.
Тобто мовчазна відмова — це не свавілля конкретного менеджера. Це стандартна поведінка системи, яка за замовчуванням обережна.
— Що саме перевіряє банк?
— Якщо коротко, то чотири речі. Перше: хто справжній власник. Не той, хто записаний директором, а бенефіціар — кінцева людина, якій належить компанія. Банк хоче бачити всю ланцюжок до живої людини.
Друге: навіщо вам рахунок саме тут. Який бізнес, хто клієнти, хто постачальники, які очікувані обороти. Якщо компанія в Польщі, власник живе в іншій країні, клієнти ще в третій, а гроші просто проходять транзитом — банк не бачить економічного зв'язку з Польщею й насторожується.
Третє: звідки гроші. Походження коштів, якими ви будете оперувати, і походження капіталу компанії. Це не формальність — це центральне питання всієї перевірки.
Четверте: чи немає підвищеного ризику. Певні напрями — криптовалюта, азартні ігри, дропшипінг, «консалтинг» без конкретики — автоматично підіймають рівень перевірки. Не забороняють, але вимагають значно більше пояснень.
— Назвіть найчастіші причини відмови.
— Їх шість, і майже всі зводяться до одного — банк не побачив реального зв'язку компанії з країною.
Перша — відсутність присутності. Віртуальна адреса, директор-нерезидент, жодного співробітника й жодної операції в країні. Для реєстру цього достатньо, для банку — ні.
Друга — власник або директор нерезидент. Частина банків просто не відкриває рахунки нерезидентам або робить це лише за особистої присутності й розширеного пакета документів.
Третя — незрозуміла транскордонна модель. Коли на питання «що робить компанія» відповідь звучить як «ну, різне, IT і консалтинг», банк чує «не знаю» і закриває діалог.
Четверта — непідтверджене походження коштів. Немає документів, звідки взявся капітал і майбутні надходження.
П'ята — неповні або суперечливі документи. У реєстрі один вид діяльності, на словах інший, у договорах третій.
Шоста — загальний геополітичний контекст. Після 2022 року банки в ЄС підсилили перевірку транскордонних потоків загалом, і будь-яка нестандартна конфігурація отримує більше уваги, ніж два-три роки тому.
— Виходить, нерезиденту рахунок не відкрити взагалі?
— Відкрити можна. Але не «з порога», а підготувавшись. Різниця між відмовою і схваленням найчастіше не в тому, хороша компанія чи погана, а в тому, прийшла людина з папкою чи з порожніми руками.
Робочий мінімум, який варто мати до першого походу в банк:
- опис бізнесу простими словами: що продаєте, кому, як отримуєте гроші. Без внутрішнього жаргону, так, щоб зрозумів сторонній.
- документи по бенефіціару: хто кінцевий власник, структура володіння до живої людини.
- підтвердження походження коштів: звідки капітал компанії й звідки надходження, якими ви оперуватимете.
- договори або хоча б проєкти договорів з клієнтами чи постачальниками — доказ, що бізнес реальний, а не намальований.
- податкова реєстрація в країні: NIP у Польщі, DIČ у Чехії.
Хоч якийсь реальний зв'язок із країною: адреса, яка не лише віртуальна, локальний контрагент, плани щодо діяльності на місці. Що більше зв'язку — то спокійніший банк.
— Головна помилка?
— Робити все по черзі. Спочатку зареєструю компанію, потім якось відкрию рахунок, потім розберуся з податками. Так не працює. Банк під час перевірки поставить питання про податковий статус власника, про походження коштів, про те, де компанія реально веде діяльність. І відповіді на ці питання мають існувати раніше, ніж ви зайшли у відділення. Коли структуру збирають навмання, а потім намагаються «дотиснути» рахунок, банк це бачить — непослідовність сама по собі є сигналом ризику. Правильний порядок зворотний: спершу вирішуємо, де власник податковий резидент, яка модель бізнесу й де реально буде діяльність, — і лише під цю картину обираємо юрисдикцію компанії й банк. Тоді рахунок відкривається не дивом, а як закономірний наслідок.
— З чого почати людині, яка вже отримала відмову?
— З трьох кроків. Перше — не ходити «на удачу» в третій і четвертий банк. Кожна відмова залишає слід, і серія відмов погіршує стартову позицію. Спершу зрозуміти причину.
Друге — зібрати ту саму теку, в якій буде опис бізнесу, бенефіціар, походження коштів, договори, податкова реєстрація. Чесно подивитися, чого бракує.
Третє — оцінити, чи та юрисдикція взагалі підходить під вашу модель. Іноді проблема не в документах, а в тому, що компанію відкрили не в тій країні, де є сенс вести діяльність і тримати рахунок.
— Куди звертатися?
— Ми в THE A щодня розбираємо такі історії: дивимося компанію, власника, модель бізнесу й банк як одну картину, готуємо пакет під конкретний банк і допомагаємо пройти перевірку — легально, з документами, які витримують питання. Юристи, фінансисти й податкові фахівці працюють однією командою, а не передають вас по колу.
Якщо компанії вже є, а рахунку немає, або ви тільки плануєте відкривати — напишіть: t.me/BusinessManagerTheA_bot?start=relocate — зорієнтуємо за вашою ситуацією.
Матеріал має інформаційний характер і не є податковою, юридичною чи банківською консультацією. Політики банків, норми й практика перевірки відрізняються між установами й країнами та змінюються; кожна ситуація потребує індивідуальної перевірки на актуальну дату.