Блокування банківського рахунку часто виглядає як глухий кут: кошти недоступні, банк відповідає шаблонно, а конкретної причини ніхто не називає. Але заморожений рахунок — ще не означає, що гроші втрачено або ситуацію неможливо виправити.
У колонці для relocate.to Антон Гомза, співзасновник міжнародної фінансово-юридичної групи THE A, пояснює, чому банки не завжди можуть розкрити причину перевірки, які дії варто зробити в перші дні після блокування та які документи краще підготувати заздалегідь, щоб банківський комплаєнс не перетворився на багатотижневий стрес.
Дзвінок у неділю
Мені дзвонять у неділю ввечері. Голос у людини такий, ніби сталося непоправне. Картка не працює. Переказ завис. У застосунку висить повідомлення на два рядки, з якого нічого не зрозуміло. І перше, що людина каже: «Антоне, мене в чомусь підозрюють?» Майже завжди — ні.
Я бачив десятки таких історій. І найгірше в них не саме блокування. Найгірше — те, що людина робить у перші дві доби, поки в паніці.
Що там сталося насправді
Частіше за все це комплаєнс-, AML/KYC- або санкційна перевірка. Банк не зрозумів операцію. Або в документах є прогалина — незрозуміло, звідки гроші, або хто стоїть за компанією. Або рух по рахунку перестав збігатися з тим, що банк про вас знає.
Буває й інше, наприклад, підозра на шахрайство, питання безпеки операції, вимога компетентних органів. Причин багато, і блокування саме по собі ще нікого ні в чому не звинувачує.
Для українців за кордоном тригери досить передбачувані. Великий переказ з України. Гроші з продажу квартири. Платіж від клієнта, який упав на особистий рахунок. Виведена крипта. Переказ від родича, якого банк не може ідентифікувати.
Нічого з цього не є порушенням. Просто для системи це сигнал подивитися уважніше.
Чому вам не кажуть причину
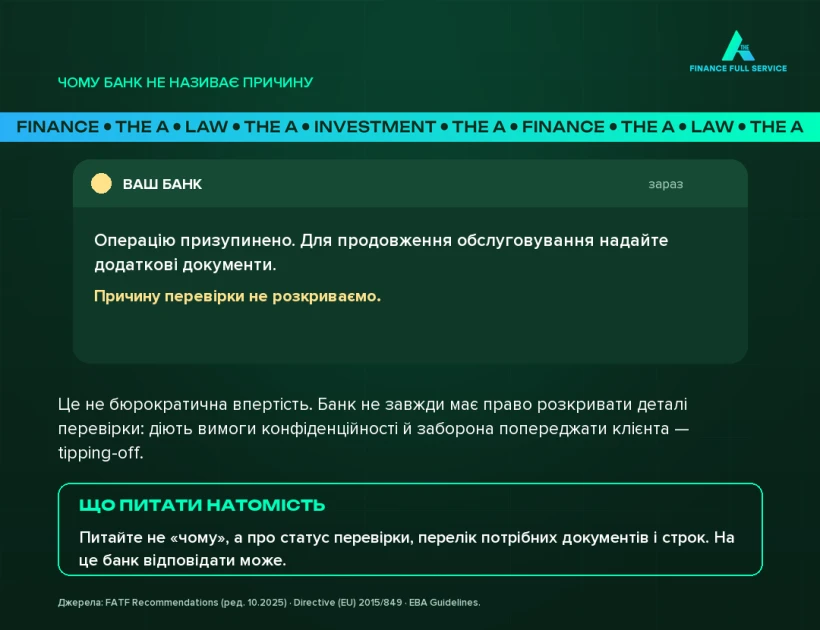
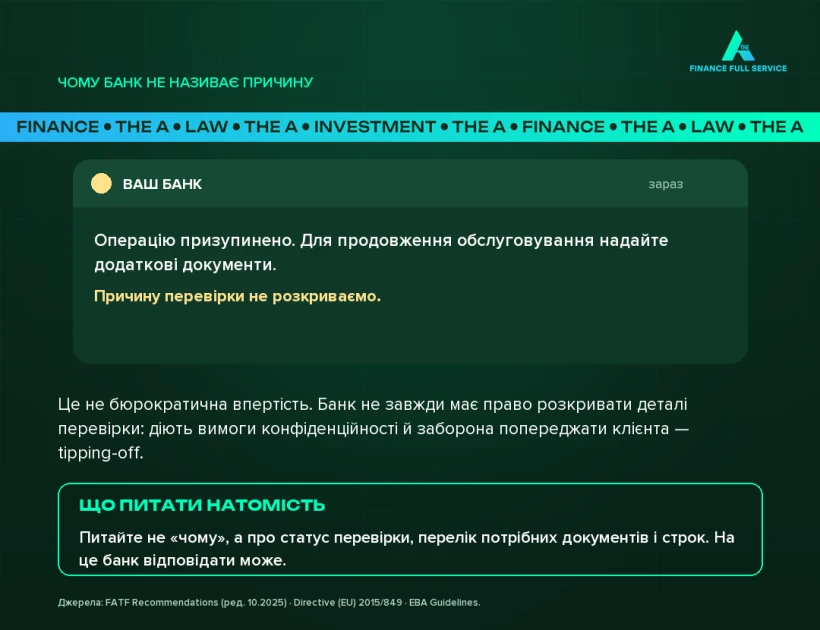
Оце дратує найбільше. Людина питає «що не так», а у відповідь — загальні слова. Тут важливо зрозуміти одну річ. Банк часто просто не має права розповідати. Діють вимоги конфіденційності й заборона попереджати клієнта про перевірку — tipping-off. А співробітник у відділенні нерідко й сам не бачить усієї картини. Тому не витрачайте сили на «скажіть мені причину». Її можуть не мати права назвати.
Питайте інше. Який статус перевірки. Який перелік документів від вас чекають. До якого числа. Які подальші дії вам доступні. На ці питання відповідь ви отримаєте.
Перші дні
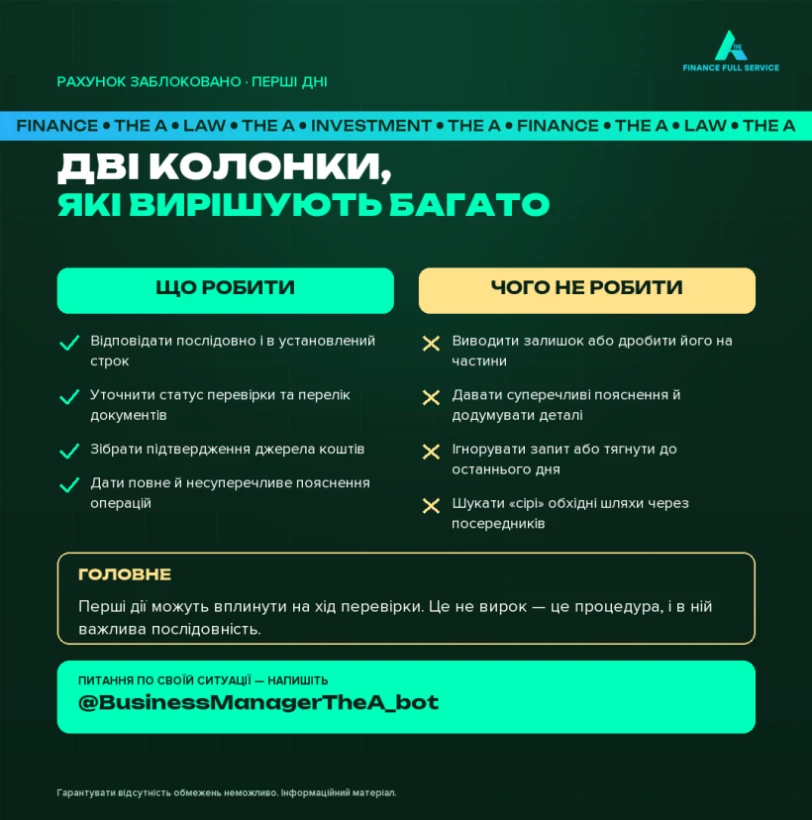
Скажу чесно: перші дії не вирішують усе. Але вони впливають на те, як піде перевірка. Тому важливо відповідати послідовно і в строк.
Спершу зафіксуйте, що саме сталося. Повне блокування, обмеження на вихідні платежі, призупинення однієї операції — це різні речі з різними наслідками. Збережіть усі повідомлення, дати, імена тих, з ким говорили. Потім з'ясуйте строк. Ось це критично. Прострочена відповідь шкодить сильніше, ніж неповний пакет, поданий вчасно. Далі зберіть документи, які пояснюють походження грошей і вашу діяльність. Договори, виписки, документи про продаж майна, підтвердження доходу.
І головне — підготуйте повне, достовірне і несуперечливе пояснення операцій. Одна версія. Яка збігається з паперами.
Найдорожча помилка, яку я бачу регулярно, — відповідати шматками. Сьогодні написали одне. Через тиждень уточнили інакше. Ще через тиждень з'явився документ, який суперечить першому листу. Для комплаєнсу це виглядає гірше за будь-яку складну історію, розказану послідовно.
Чого робити не варто
Не виводьте залишок терміново і не дробіть його на дрібні платежі. Саме це часто й фіксується як додатковий фактор ризику. Не додумуйте деталі, яких не пам'ятаєте. Краще написати, що документ надасте пізніше, ніж вигадати формулювання, за яке потім доведеться чіплятися.
Не мовчіть і не тягніть до останнього дня.
Не шукайте обхідних шляхів через знайомих і посередників. Це посилює підозри і зазвичай закриває можливість нормальної розмови. І ще одне, про що думають рідко. Не відкривайте паралельно рахунок у сусідньому банку, щоб перевести туди діяльність, поки старе питання не закрите. Банки обмінюються інформацією. Незакрита історія має властивість наздоганяти.
Історія, яка повторюється
Опишу узагальнено, бо бачив її багато разів у різних варіантах. Людина кілька років живе в ЄС. Працює на українських і європейських замовників. Продає квартиру в Києві й переказує гроші собі на європейський рахунок. Сума помітно більша за все, що по цьому рахунку зазвичай проходило. Банк призупиняє операцію і просить пояснити. Гроші абсолютно легальні. Проблема в іншому. Договір купівлі-продажу є. А банківського підтвердження того, що покупець заплатив, уже немає — український рахунок закрито. Частина документів, які пояснювали б ланцюжок, просто не збереглася. І далі починається робота на кілька тижнів: збирати картину заново. Звідки взявся актив. Як відбувався розрахунок. Чому сума саме така. Питання вирішується не юридичною силою. Воно вирішується повнотою картини.
Що справді знижує ризик
Одразу чесно: гарантувати, що обмежень не буде, не може ніхто. Хто обіцяє — або не розуміє, як це працює, або не договорює. А знизити ймовірність цілком реально. Зрозуміла структура володіння і контролю. Актуальні дані про бенефіціарів. Підтверджені джерело коштів і характер діяльності. Документи, зібрані заздалегідь. І операції, які збігаються з тим, що ви про себе заявили.
Окремо про великі надходження. Якщо плануєте продаж майна, велику виплату за проєкт, вихід із крипти — попередьте банк заздалегідь і одразу підготуйте пояснювальний пакет. Попереджена операція проходить принципово легше за несподівану.
Зібрати теку спокійно, коли нічого не горить, — це кілька годин. Збирати її під тиском строку, коли рахунок уже обмежено, — тижні нервів. І часто втрачені можливості, бо угода не чекає.
Блокування не означає звинувачення. Причину вам можуть не назвати, і це не зловмисність — питайте про статус, документи і строк. Відповідайте вчасно й однією версією. Не виводьте залишок. Не шукайте обхідних шляхів. А документи, які пояснюють ваші гроші, варто мати до того, як їх попросять. Інших робочих способів я поки не бачив.
Якщо рахунок уже обмежено або хочете заздалегідь знизити ризики — напишіть: t.me/BusinessManagerTheA_bot?start=relocate — і ми зорієнтуємо за вашою ситуацією і підкажемо, з чого почати.
Матеріал має інформаційний характер і не є юридичною чи податковою консультацією. Гарантувати відсутність обмежень неможливо; порядок дій залежить від конкретного банку, юрисдикції та обставин.
