Блокировка банковского счёта часто выглядит как тупик: средства недоступны, банк отвечает шаблонно, а конкретную причину никто не называет. Но замороженный счёт — ещё не значит, что деньги потеряны или ситуацию нельзя исправить.
В колонке для relocate.to Антон Гомза, сооснователь международной финансово-юридической группы THE A, объясняет, почему банки не всегда могут раскрыть причину проверки, какие действия стоит предпринять в первые дни после блокировки и какие документы лучше подготовить заранее, чтобы банковский комплаенс не превратился в многонедельный стресс.
Звонок в воскресенье
Мне звонят в воскресенье вечером. Голос у человека такой, будто случилось непоправимое. Карта не работает. Перевод завис. В приложении висит сообщение на две строки, из которого ничего не понятно. И первое, что человек говорит: «Антон, меня в чём-то подозревают?» Почти всегда — нет.
Я видел десятки таких историй. И самое худшее в них — не сама блокировка. Хуже всего — то, что человек делает в первые двое суток, пока в панике.
Что там произошло на самом деле
Чаще всего это комплаенс-, AML/KYC- или санкционная проверка. Банк не понял операцию. Или в документах есть пробел — непонятно, откуда деньги, или кто стоит за компанией. Или движение по счёту перестало совпадать с тем, что банк о вас знает.
Бывает и другое, например, подозрение на мошенничество, вопросы безопасности операции, требование компетентных органов. Причин много, и блокировка сама по себе ещё ни в чём не обвиняет.
Для украинцев за границей триггеры довольно предсказуемы. Крупный перевод из Украины. Деньги от продажи квартиры. Платеж от клиента, который поступил на личный счёт. Выведенный криптоактив. Перевод от родственника, которого банк не может идентифицировать.
Ничего из этого не является нарушением. Просто для системы это сигнал посмотреть внимательнее.
Почему вам не говорят причину
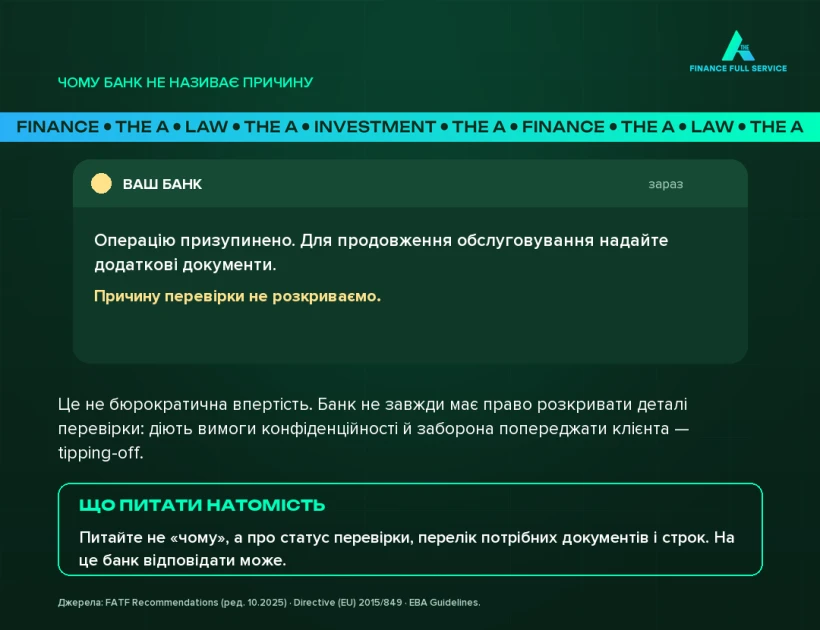
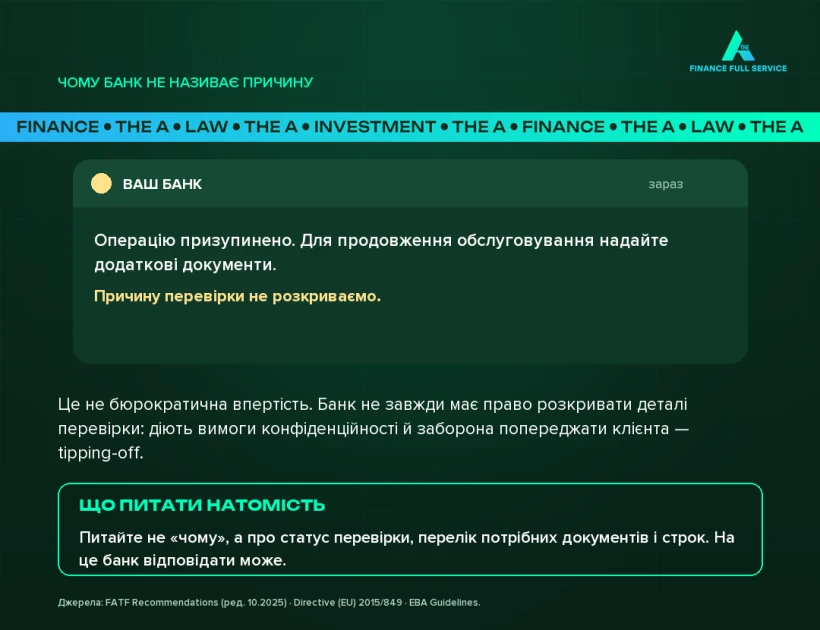
Вот это раздражает больше всего. Человек спрашивает «что не так», а в ответ — общие слова. Тут важно понять одну вещь. Банк часто просто не имеет права рассказывать. Действуют требования конфиденциальности и запрет предупреждать клиента о проверке — tipping-off. А сотрудник в отделении нередко и сам не видит всей картины. Поэтому не тратьте силы на «скажите мне причину». Её могут не иметь права назвать.
Спрашивайте другое. Какой статус проверки. Какой перечень документов от вас ждут. До какого числа. Какие дальнейшие действия вам доступны. На эти вопросы ответ вы получите.
Первые дни
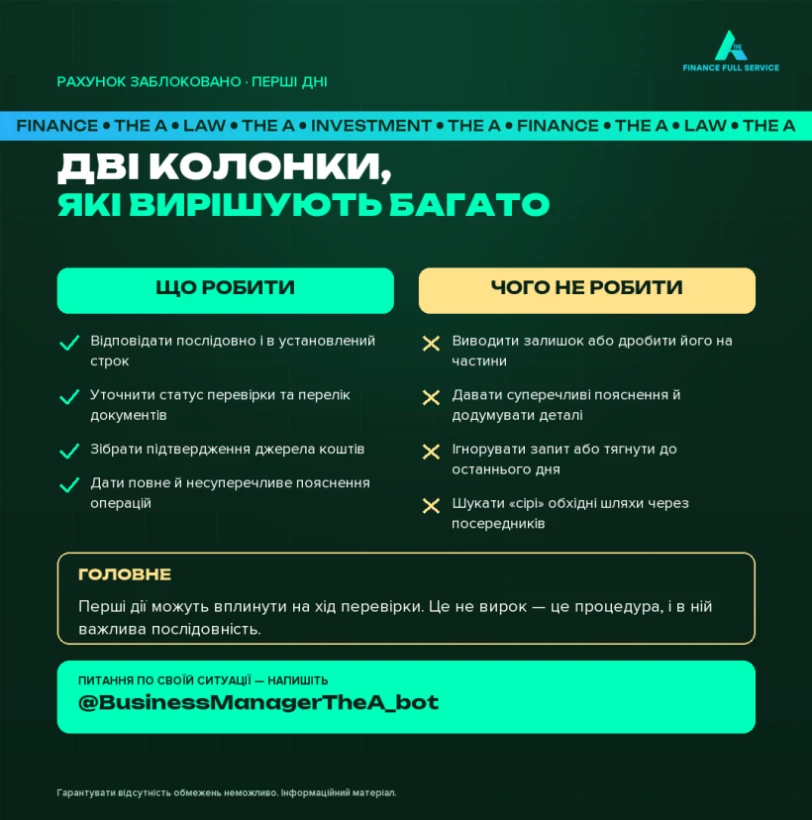
Скажу честно: первые действия не решают всё. Но они влияют на то, как пойдёт проверка. Поэтому важно отвечать последовательно и в срок.
Сначала зафиксируйте, что именно произошло. Полная блокировка, ограничения на исходящие платежи, приостановление одной операции — это разные вещи с разными последствиями. Сохраните все сообщения, даты, имена тех, с кем говорили. Затем выясните срок. Вот это критично. Просроченный ответ вредит сильнее, чем неполный пакет, поданный вовремя. Далее соберите документы, которые объясняют происхождение денег и вашу деятельность. Договоры, выписки, документы о продаже имущества, подтверждения дохода.
И главное — подготовьте полное, достоверное и непротиворечивое объяснение операций. Одна версия. Которая совпадает с бумагами.
Самая дорогая ошибка, которую я вижу регулярно, — отвечать фрагментами. Сегодня написали одно. Через неделю уточнили иначе. Ещё через неделю появился документ, который противоречит первому письму. Для комплаенса это выглядит хуже любой сложной истории, рассказанной последовательно.
Чего делать не стоит
Не выводите остаток срочно и не дробите его на мелкие платежи. Именно это часто и фиксируется как дополнительный фактор риска. Не додумывайте детали, которых не помните. Лучше написать, что документ предоставите позже, чем придумать формулировку, за которую потом придётся цепляться.
Не молчите и не тяните до последнего дня.
Не ищите обходных путей через знакомых и посредников. Это усиливает подозрения и обычно закрывает возможность нормального разговора. И ещё одно, о чём думают редко. Не открывайте параллельно счёт в соседнем банке, чтобы перевести туда деятельность, пока старый вопрос не закрыт. Банки обмениваются информацией. Незакрытая история имеет свойство догонять.
История, которая повторяется
Опишу обобщённо, потому что видел её много раз в разных вариантах. Человек несколько лет живёт в ЕС. Работает на украинских и европейских заказчиков. Продаёт квартиру в Киеве и переводит деньги себе на европейский счёт. Сумма заметно больше всего, что по этому счёту обычно проходило. Банк приостанавливает операцию и просит объяснить. Деньги абсолютно легальны. Проблема в другом. Договор купли-продажи есть. А банковского подтверждения того, что покупатель заплатил, уже нет — украинский счёт закрыт. Часть документов, которые объясняли бы цепочку, просто не сохранилась. И дальше начинается работа на несколько недель: собирать картину заново. Откуда взялся актив. Как происходил расчёт. Почему сумма именно такая. Вопрос решается не юридической силой. Он решается полнотой картины.
Что действительно снижает риск
Сразу честно: гарантировать, что ограничений не будет, не может никто. Кто обещает — либо не понимает, как это работает, либо недоговаривает. А снизить вероятность вполне реально. Понятная структура владения и контроля. Актуальные данные о бенефициарах. Подтверждённые источник средств и характер деятельности. Документы, собранные заранее. И операции, которые совпадают с тем, что вы о себе заявили.
Отдельно про крупные поступления. Если планируете продажу имущества, крупную выплату за проект, выход из криптоактивов — предупредите банк заранее и сразу подготовьте пояснительный пакет. Предупреждённая операция проходит принципиально легче, чем неожиданная.
Собрать папку спокойно, когда ничего не горит, — это несколько часов. Собирать её под давлением срока, когда счёт уже ограничен, — недели нервов. И часто упущенные возможности, потому что сделка не ждёт.
Блокировка не означает обвинения. Причину вам могут не назвать, и это не злой умысел — спрашивайте про статус, документы и срок. Отвечайте вовремя и одной версией. Не выводите остаток. Не ищите обходных путей. А документы, которые объясняют ваши деньги, стоит иметь до того, как их попросят. Других рабочих способов я пока не видел.
Если счёт уже ограничен или хотите заранее снизить риски — напишите: t.me/BusinessManagerTheA_bot?start=relocate — и мы сориентируем по вашей ситуации и подскажем, с чего начать.
Материал носит информационный характер и не является юридической или налоговой консультацией. Гарантировать отсутствие ограничений невозможно; порядок действий зависит от конкретного банка, юрисдикции и обстоятельств.
